来源:机构之家
随着监管一纸批复,邯郸银行最高13.6亿股的募集方案,再度进入大众视野。
机构之家关注到,9月9日,国家金融监督管理总局河北监管局发布《邯郸银行关于变更注册资本方案的请示》,同意邯郸银行变更注册资本方案(冀金复〔2026〕247号),募集股份不超过13.6亿股。
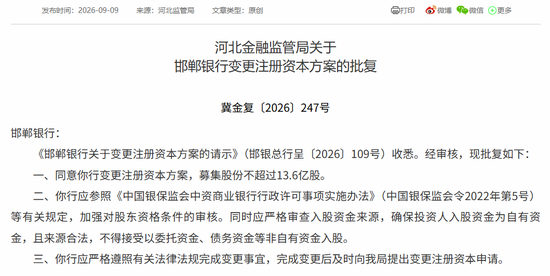 图片系河北金融监管局批复邯郸银行募集不超过13.6亿股股份
时隔约一年、“补血”方案再现
需注意的细节是,这并非邯郸银行首次推进募股计划。早在去年11月5日,来自河北金融监管局的一则批复(冀金复〔2025〕329号)显示,邯郸银行募集最高13.6亿股的方案已获批。参考该行2025年至2026年上半年其股本均维持37.76亿股的情况,邯郸银行这一曾获核准的增资计划,或因故未能按期完成,从而在今年再度推进。
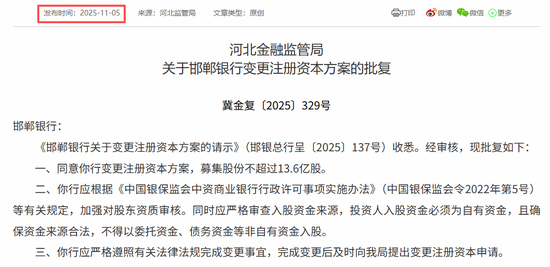 图片系邯郸银行去年11月已获批13.6亿股募集方案
市场不禁发问,邯郸银行何故选择再推增资计划?背后的资本渴求,是最直接答案。
随着半年报披露期落幕,邯郸银行最新资本情况也浮出水面。其部分指标已处于临界水平,缺乏足够安全边际。尤其以资本充足率来看,上半年末仅为10.97%,距离监管最低要求(10.50%)仅不足0.5个百分点,缓冲空间极为有限。后续该指标若“触线”,该行则无疑将被监管采取一系列限制性措施。当然,针对这一现状,邯郸银行尚可采取发行二级资本债、永续债等方式得以改善。
不过,邯郸银行在认定标准更为严苛的核心一级资本方面,也并非充裕。今年上半年末该行核心一级资本充足率为8.85%,仅高于监管红线1.35个百分点。在此情形下,一项可满足上述所有资本需求的方案——募集最高13.6亿股,补充资本中最核心部分,应为当下更佳选择。
回顾来看,邯郸银行这一资本窘迫现状,在2025年即已出现。当年其三项资本指标均大幅下滑——核心一级资本充足率、一级资本充足率和资本充足率分别较上年回落1.96、2.14和3.15个百分点,至8.69%、10.58%和10.73%。
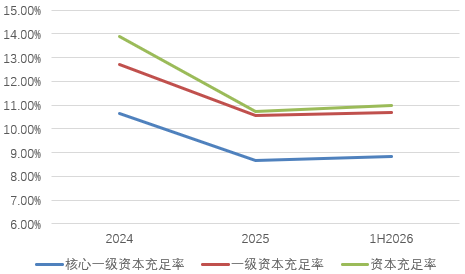 图片系邯郸银行三项资本充足率(%);资料来源:wind
其他综合收益与净利润调整双重冲击
2025年巨额“其他综合收益”亏损,则是造成邯郸银行这一困境重要导火索。利润表显示,2025年该行其他综合收益科目为-20.87亿元,较2024年19.98亿元的表现由正转负,从而造成了巨大的账面缺口。这一浮亏情况,则源于该行FVOCI资产在利率风险冲击下的市值波动,从而直接减少计入核心一级资本的“其他综合收益”,影响资本存量。此外,这一表现也与该行处置FVOCI资产导致原计入其他综合收益的浮盈转出有关,进而减少其他综合收益余额。
而从盈利端来看,邯郸银行净利润规模也在2025年经受较大幅度调整。2025年,该行实现营业净收入48.59亿元,同比增长28.68%,不过同期归母净利润却同比下降26.38%至5.89亿元。净利润规模缩减,对于持续扩表中的邯郸银行而言,最终将拖累核心一级资本充足率。
值得关注的一点是,在过去的2025年,邯郸银行息差水平进一步探底。根据wind计算值,其净息差同比上年下降13BP至0.96%,已跌破1%关口。而这一低息差表现,并非由该行低风险偏好实践带来,而是该行利率管理水平有待提升的反映。2025年末,邯郸银行不良率为1.65%,较上年上升27BP;关注率虽较上年回落,但仍录得3.70%的高水平。这也意味着,该行在保持低盈利的同时,仍需承担较高风险,其风险与收益平衡点仍待考量。
当然,邯郸银行资产质量仍承压的现实,也对其提出了更多风险抵补要求。2025年拨备计提在收入中占比大幅提升16.58个百分点至55.69%,进而拖累盈利端。若拉长时间线,则会发现邯郸银行风险成本整体处于较高水平。这也导致了该行盈利端整体较弱,无法实现与收入端同步增长,并影响该行核心一级资本补充节奏。例如在过去的2021年至2024年,该行收入端从35.91亿元增长至37.76亿元,但同期归母净利润则从10.19亿元下降至8.01亿元。期间,该行拨备计提在收入中占比则从35.70%提升至39.11%。2025年,随着这一指标进一步走高,该行收入与利润背离进一步加大。
邯郸银行持续推进的募股方案,或终有落地之时。而对于其后续经营发展而言,在外源性补充之外,勤修内功则是更优选项。做好资本、规模与盈利平衡,以稳健的盈利内生夯实发展根基,方能在竞争中持续站稳脚跟。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:王馨茹
恒运资本提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
热点资讯